Domain spannungsausfall.de kaufen?
Wir ziehen mit dem Projekt
spannungsausfall.de um.
Sind Sie am Kauf der Domain
spannungsausfall.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spannungsausfall.de kaufen?
Wo liegt die Versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenzuversichern. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Wenn das Einkommen über dieser Grenze liegt, können Arbeitnehmer selbst entscheiden, ob sie in der gesetzlichen Krankenversicherung bleiben oder in die private Krankenversicherung wechseln möchten. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um den steigenden Lebenshaltungskosten gerecht zu werden. **
Wie hoch ist die versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenversichern zu lassen. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Dies bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, die Wahl haben, sich entweder privat oder gesetzlich zu versichern. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um die steigenden Lebenshaltungskosten und Einkommen zu berücksichtigen. Es ist wichtig, die Versicherungspflichtgrenze im Auge zu behalten, um die beste Krankenversicherungsoption für sich selbst zu wählen. **
Ähnliche Suchbegriffe für Versicherungspflichtgrenze
Top-Angebote
Produkte zum Begriff Versicherungspflichtgrenze:
-
ToiBLOX-Toilettenbeutel / 10Stück / Outdoor Klo - Camping - StromausfallDie biologisch abbaubaren ToiBlox-Toilettenbeutel von Delphin sind eine umweltfreundliche Wahl für die tägliche Hygiene, auch auf längeren Angelausflügen. Diese Beutel sind aus den umweltfreundlichen Materialien hergestellt. Die Beutel sind zu 100 % kompostierbar und damit eine ideale Alternative zu umweltbelastenden Plastikbeuteln. Mit den kompostierbaren Beuteln von Delphin ToiBlox können Sie Ihre Zeit am Wasser angenehmer verbringen und einen Schritt in Richtung eines nachhaltigeren Lebensstils machen und zum Schutz unseres Planeten beitragen. - Inhalt: 10 kompostierbare Beutel - Abmessungen: 80x60 cm - Fassungsvermögen: 30 l - Praktische Toilettenbeutel für Outdoorklos / Campingklos9,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
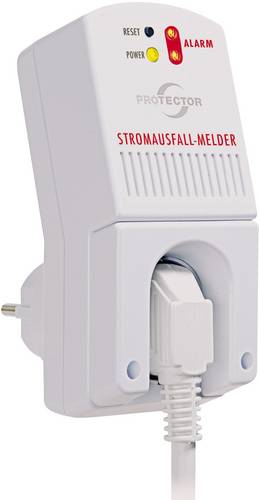
Protector SAM 1000 Stromausfall-Melder akkubetrieben Lautstärke 85 dBAIm Falle eines Stromausfalls werden Sie sofort akustisch und optisch informiert. Für die Dauer von bis zu 12 h (eingebauter Akku) gibt dieser einen Alarmton mit ca. 85 dBA von sich. Der Alarm kann auch sofort durch den Reset-Taster abgeschaltet werden. Somit ist dieses Gerät ideal für Server, Kühltruhen, Apotheken-Kühlschränke oder Aquarien. Die Steckersicherungskappe bietet zusätzlichen Schutz gegen unbeabsichtigtes Ziehen des Netzsteckers.36,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
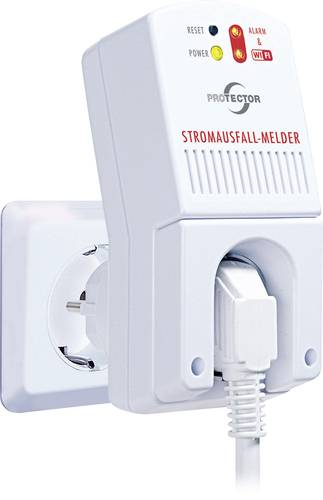
Protector 30003 Stromausfall-Melder über Steckdose Lautstärke 85 dBADieser Stromausfall-Melder sendet zusätzlich zum Alarm am Gerät eine weitere Meldung per WLAN/App auf Ihr Smartphone. Durch die Meldung auf Ihr Smartphone können sie schnell reagieren und größere Schäden vermeiden, auch wenn Sie nicht zu Hause sind. Auch kurze Stromausfälle werden sofort optisch und akustisch für die Dauer von mindestens 12 Stunden gemeldet (manuell abschaltbar). Für die Alarmweiterleitung auf Ihr Smartphone wird die App Tuya Smart benötigt. Bitte stellen Sie sicher, dass Ihr Smartphone mit dieser App kompatibel ist.48,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Welches Einkommen zählt zur versicherungspflichtgrenze?
Die Versicherungspflichtgrenze bezieht sich auf das Einkommen, ab dem Arbeitnehmer die Möglichkeit haben, sich von der gesetzlichen Krankenversicherung zu befreien und sich privat zu versichern. Das Einkommen, das zur Versicherungspflichtgrenze zählt, umfasst alle Einkünfte aus nichtselbständiger Arbeit, wie zum Beispiel Gehalt, Bonuszahlungen und Sachleistungen. Auch Einkünfte aus selbständiger Tätigkeit oder Kapitaleinkünfte werden berücksichtigt. Es ist wichtig zu beachten, dass die Versicherungspflichtgrenze regelmäßig angepasst wird und somit jährlich variieren kann. Arbeitnehmer sollten daher regelmäßig prüfen, ob ihr Einkommen über der aktuellen Versicherungspflichtgrenze liegt. **
-
Was zählt alles zur versicherungspflichtgrenze?
Zur Versicherungspflichtgrenze zählen alle Einkünfte, die ein Arbeitnehmer im Laufe eines Jahres erzielt. Dazu gehören neben dem regulären Gehalt auch Sonderzahlungen wie Weihnachtsgeld oder Boni. Auch Sachleistungen, wie beispielsweise ein Dienstwagen zur privaten Nutzung, können zur Versicherungspflichtgrenze hinzugezählt werden. Zudem werden alle Einkünfte berücksichtigt, die aus einer selbstständigen Tätigkeit oder aus Kapitalvermögen stammen. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie darüber entscheidet, ob ein Arbeitnehmer in der gesetzlichen Krankenversicherung bleiben muss oder sich privat versichern kann. **
-
Was versteht man unter versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung. Sie gibt an, bis zu welchem Einkommen Arbeitnehmer verpflichtet sind, sich gesetzlich zu versichern. Liegt das Einkommen über dieser Grenze, können sie sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und beträgt aktuell (Stand 2021) 64.350 Euro brutto im Jahr. Arbeitnehmer, die über dieser Grenze verdienen, haben also die Möglichkeit, sich für eine private Krankenversicherung zu entscheiden. In der privaten Krankenversicherung gelten andere Beitragsregelungen und Leistungen als in der gesetzlichen Krankenversicherung. **
-
Warum gibt es eine versicherungspflichtgrenze?
Die Versicherungspflichtgrenze dient dazu, bestimmte Personenkreise von der gesetzlichen Krankenversicherung zu befreien, wenn ihr Einkommen über einem bestimmten Betrag liegt. Dadurch sollen vor allem Gutverdiener die Möglichkeit haben, sich privat zu versichern und dadurch möglicherweise bessere Leistungen in Anspruch zu nehmen. Die Grenze wird regelmäßig angepasst, um sicherzustellen, dass sie dem aktuellen Einkommensniveau entspricht. Sie soll außerdem dazu beitragen, die finanzielle Stabilität der gesetzlichen Krankenversicherung zu gewährleisten, indem Personen mit höherem Einkommen in die private Versicherung wechseln. **

Was versteht man unter einer versicherungspflichtgrenze?
Was versteht man unter einer versicherungspflichtgrenze? Eine Versicherungspflichtgrenze ist der Betrag, bis zu dem Arbeitnehmer in der gesetzlichen Krankenversicherung versicherungspflichtig sind. Verdient ein Arbeitnehmer über dieser Grenze, kann er sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und liegt aktuell bei einem Bruttoeinkommen von 64.350 Euro pro Jahr. Personen, die über dieser Grenze verdienen, können sich für eine private Krankenversicherung entscheiden. **
Wie hoch ist die Versicherungspflichtgrenze 2020?
Die Versicherungspflichtgrenze 2020 liegt bei einem jährlichen Bruttoeinkommen von 62.550 Euro. Das bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, nicht mehr in der gesetzlichen Krankenversicherung pflichtversichert sind, sondern sich privat versichern können. Die Versicherungspflichtgrenze wird jährlich angepasst und orientiert sich an der Einkommensentwicklung. Arbeitnehmer, die unterhalb dieser Grenze verdienen, sind weiterhin gesetzlich krankenversichert. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie Auswirkungen auf die Wahl der Krankenversicherung haben kann. **
Top-Angebote
Produkte zum Begriff Versicherungspflichtgrenze:
-
Spannungsausfall-Rücksetzung W-SAR 2 - 30900000232 von WeishauptWeishaupt W-SAR 2 Spannungsausfallrelais Das Weishaupt W-SAR 2 Spannungsausfallrelais ermöglicht die automatische Rücksetzung und schnelle Wiederinbetriebnahme elektrischer Systeme nach einem Stromausfall. Es minimiert Ausfallzeiten und trägt zu einem stabilen Anlagenbetrieb bei. VORTEILE - Schnelle Wiederinbetriebnahme nach Spannungsausfällen. - Hohe Zuverlässigkeit im Anlagenbetrieb. - Optimiert die Betriebsbereitschaft elektrischer Systeme. FUNKTION Das Relais erkennt Spannungsausfälle automatisch und leitet nach deren Behebung die sofortige System-Rücksetzung ein. Dies ermöglicht eine eigenständige Wiederinbetriebnahme ohne manuellen Eingriff. KOMPATIBILITÄT UND INSTALLATION Speziell für die Integration in Weishaupt Systeme konzipiert. Die Lieferung inklusive Anschluss-Sockel erleichtert die Montage und Inbetriebnahme. TECHNISCHE DATEN - Spannung: 230V - Frequenz: 50/60Hz - Leistungsaufnahme: 5VA ANWENDUNGSBEREICHE - Industrieanlagen und Produktionslinien - Gebäudemanagementsysteme und Heizungsanlagen - Sicherheitssysteme und Notbeleuchtungen QUALITÄT Das W-SAR 2 ist ein hochwertiges Produkt von Weishaupt, einem führenden Hersteller für Systemlösungen, bekannt für seine Zuverlässigkeit und Langlebigkeit.777,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stromausfall-Notfallkit für MotorventilBausatz zum Umbau des Motorventils. Dieses Kit verleiht dem Motorventil die Fähigkeit, auch bei Stromausfall eigenständig mit Akku zu verfahren. Ob das Motorventil seine Stellung in die 0°- oder 90°-Stellung bei Stromausfall ändert, kann auf der Platine mittels eines Jumpers eingestellt werden. Das Umbauset enthält: Platine Akku (2200 mAH, Ladestrom 40 mA, 100%-Voll-Ladung bereits nach 28h) unterer Akku-Halter oberer Akku-Halter 3 Stk. Feingewindeschrauben 2 Stk. Schrauben (für Kunststoff)269,98 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
ToiBLOX-Toilettenbeutel / 10Stück / Outdoor Klo - Camping - StromausfallDie biologisch abbaubaren ToiBlox-Toilettenbeutel von Delphin sind eine umweltfreundliche Wahl für die tägliche Hygiene, auch auf längeren Angelausflügen. Diese Beutel sind aus den umweltfreundlichen Materialien hergestellt. Die Beutel sind zu 100 % kompostierbar und damit eine ideale Alternative zu umweltbelastenden Plastikbeuteln. Mit den kompostierbaren Beuteln von Delphin ToiBlox können Sie Ihre Zeit am Wasser angenehmer verbringen und einen Schritt in Richtung eines nachhaltigeren Lebensstils machen und zum Schutz unseres Planeten beitragen. - Inhalt: 10 kompostierbare Beutel - Abmessungen: 80x60 cm - Fassungsvermögen: 30 l - Praktische Toilettenbeutel für Outdoorklos / Campingklos9,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo liegt die Versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenzuversichern. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Wenn das Einkommen über dieser Grenze liegt, können Arbeitnehmer selbst entscheiden, ob sie in der gesetzlichen Krankenversicherung bleiben oder in die private Krankenversicherung wechseln möchten. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um den steigenden Lebenshaltungskosten gerecht zu werden. **
-
Wie hoch ist die versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenversichern zu lassen. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Dies bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, die Wahl haben, sich entweder privat oder gesetzlich zu versichern. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um die steigenden Lebenshaltungskosten und Einkommen zu berücksichtigen. Es ist wichtig, die Versicherungspflichtgrenze im Auge zu behalten, um die beste Krankenversicherungsoption für sich selbst zu wählen. **
-
Welches Einkommen zählt zur versicherungspflichtgrenze?
Die Versicherungspflichtgrenze bezieht sich auf das Einkommen, ab dem Arbeitnehmer die Möglichkeit haben, sich von der gesetzlichen Krankenversicherung zu befreien und sich privat zu versichern. Das Einkommen, das zur Versicherungspflichtgrenze zählt, umfasst alle Einkünfte aus nichtselbständiger Arbeit, wie zum Beispiel Gehalt, Bonuszahlungen und Sachleistungen. Auch Einkünfte aus selbständiger Tätigkeit oder Kapitaleinkünfte werden berücksichtigt. Es ist wichtig zu beachten, dass die Versicherungspflichtgrenze regelmäßig angepasst wird und somit jährlich variieren kann. Arbeitnehmer sollten daher regelmäßig prüfen, ob ihr Einkommen über der aktuellen Versicherungspflichtgrenze liegt. **
-
Was zählt alles zur versicherungspflichtgrenze?
Zur Versicherungspflichtgrenze zählen alle Einkünfte, die ein Arbeitnehmer im Laufe eines Jahres erzielt. Dazu gehören neben dem regulären Gehalt auch Sonderzahlungen wie Weihnachtsgeld oder Boni. Auch Sachleistungen, wie beispielsweise ein Dienstwagen zur privaten Nutzung, können zur Versicherungspflichtgrenze hinzugezählt werden. Zudem werden alle Einkünfte berücksichtigt, die aus einer selbstständigen Tätigkeit oder aus Kapitalvermögen stammen. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie darüber entscheidet, ob ein Arbeitnehmer in der gesetzlichen Krankenversicherung bleiben muss oder sich privat versichern kann. **
Ähnliche Suchbegriffe für Versicherungspflichtgrenze
-
Protector SAM 1000 Stromausfall-Melder akkubetrieben Lautstärke 85 dBAIm Falle eines Stromausfalls werden Sie sofort akustisch und optisch informiert. Für die Dauer von bis zu 12 h (eingebauter Akku) gibt dieser einen Alarmton mit ca. 85 dBA von sich. Der Alarm kann auch sofort durch den Reset-Taster abgeschaltet werden. Somit ist dieses Gerät ideal für Server, Kühltruhen, Apotheken-Kühlschränke oder Aquarien. Die Steckersicherungskappe bietet zusätzlichen Schutz gegen unbeabsichtigtes Ziehen des Netzsteckers.36,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Protector 30003 Stromausfall-Melder über Steckdose Lautstärke 85 dBADieser Stromausfall-Melder sendet zusätzlich zum Alarm am Gerät eine weitere Meldung per WLAN/App auf Ihr Smartphone. Durch die Meldung auf Ihr Smartphone können sie schnell reagieren und größere Schäden vermeiden, auch wenn Sie nicht zu Hause sind. Auch kurze Stromausfälle werden sofort optisch und akustisch für die Dauer von mindestens 12 Stunden gemeldet (manuell abschaltbar). Für die Alarmweiterleitung auf Ihr Smartphone wird die App Tuya Smart benötigt. Bitte stellen Sie sicher, dass Ihr Smartphone mit dieser App kompatibel ist.48,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
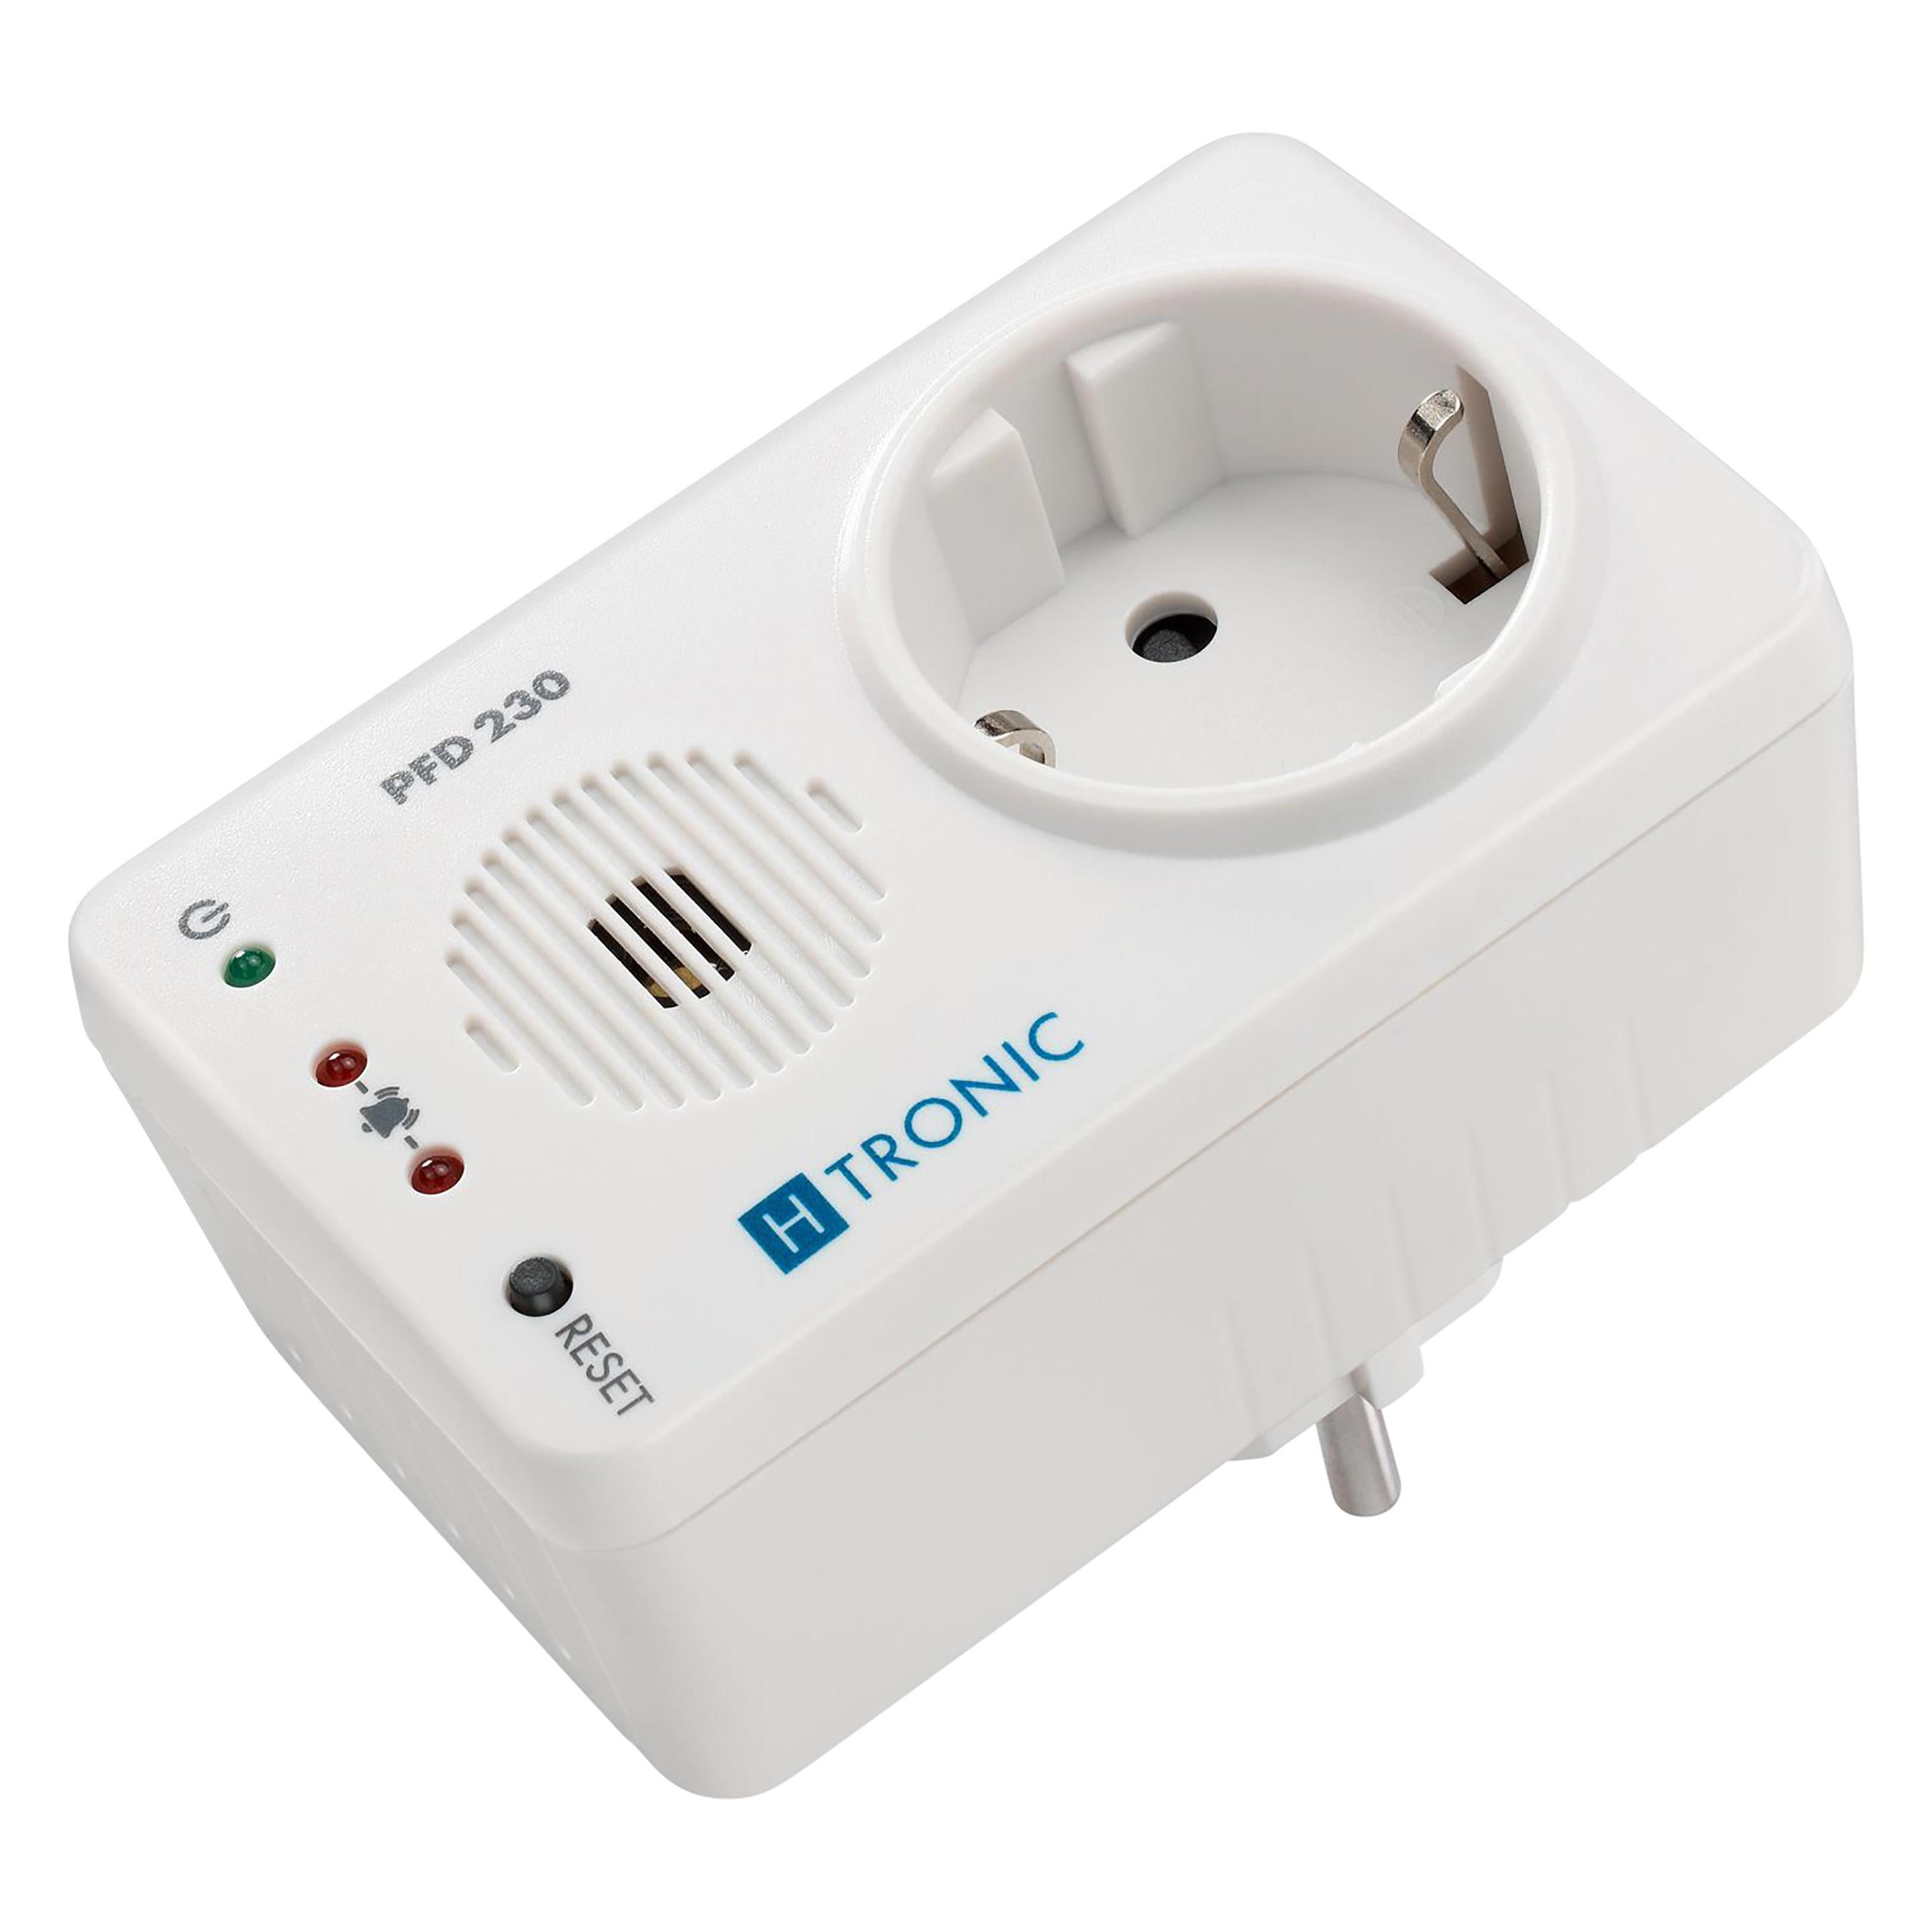
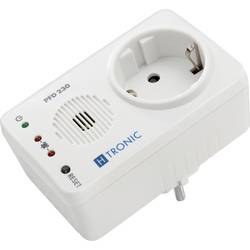
H-Tronic 1114800 Stromausfall-Melder akkubetrieben Lautstärke 80 dBDer Stromausfallmelder PFD 230 überwacht zuverlässig die Netzspannung zwischen Steckdose und angeschlossenem Verbraucher (z. B. Kühlschrank). Bei einem Stromausfall informiert der PFD 230 sofort über einen optischen sowie akustischen Alarm und schützt so vor möglichen Folgeschäden. Dank des integrierten Akkus bleibt der Alarm bis zu 24 Stunden aktiv – selbst bei längerem Netzausfall.29,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Lang, Oliver: Blackout WorkshopBlackout Workshop , In diesem Buch: Einfacher Einbruchschutz Teelicht-Hacks Fahrradgenerator Gasmaske improvisieren Rocket Stove bauen Prepper-Kühlschrank Desinfektionsmittel selber machen Solarkocher bauen Sonnenkollektor für Warmwasser Taschenschleuder selbst gebaut ... und die besten Tipps zur Vorbereitung auf Krisen und richtige Vorratshaltung Mit praktischer Spiralbindung! , Lüfterblätter > Motorkühlung , Erscheinungsjahr: 20220425, Produktform: Kartoniert, Autoren: Lang, Oliver~Peter-Michel, Wolfgang~Vogel, Joe, Seitenzahl/Blattzahl: 125, Abbildungen: zahlreiche Fotos und Schritt-für-Schritt-Beschreibungen, Keyword: Hacks; DIY; Vorratshaltung; Notstand; Überleben; Stromversorgung; Einbruchschutz, Fachschema: Versorgung - Selbstversorgung, Fachkategorie: Haus: Wartung und Instandhaltung, Thema: Optimieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Hobbys, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wieland Verlag, Verlag: Wieland Verlag, Verlag: Wieland Verlag GmbH, Länge: 232, Breite: 178, Höhe: 17, Gewicht: 434, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung. Sie gibt an, bis zu welchem Einkommen Arbeitnehmer verpflichtet sind, sich gesetzlich zu versichern. Liegt das Einkommen über dieser Grenze, können sie sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und beträgt aktuell (Stand 2021) 64.350 Euro brutto im Jahr. Arbeitnehmer, die über dieser Grenze verdienen, haben also die Möglichkeit, sich für eine private Krankenversicherung zu entscheiden. In der privaten Krankenversicherung gelten andere Beitragsregelungen und Leistungen als in der gesetzlichen Krankenversicherung. **
-
Warum gibt es eine versicherungspflichtgrenze?
Die Versicherungspflichtgrenze dient dazu, bestimmte Personenkreise von der gesetzlichen Krankenversicherung zu befreien, wenn ihr Einkommen über einem bestimmten Betrag liegt. Dadurch sollen vor allem Gutverdiener die Möglichkeit haben, sich privat zu versichern und dadurch möglicherweise bessere Leistungen in Anspruch zu nehmen. Die Grenze wird regelmäßig angepasst, um sicherzustellen, dass sie dem aktuellen Einkommensniveau entspricht. Sie soll außerdem dazu beitragen, die finanzielle Stabilität der gesetzlichen Krankenversicherung zu gewährleisten, indem Personen mit höherem Einkommen in die private Versicherung wechseln. **
-
Was versteht man unter einer versicherungspflichtgrenze?
Was versteht man unter einer versicherungspflichtgrenze? Eine Versicherungspflichtgrenze ist der Betrag, bis zu dem Arbeitnehmer in der gesetzlichen Krankenversicherung versicherungspflichtig sind. Verdient ein Arbeitnehmer über dieser Grenze, kann er sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und liegt aktuell bei einem Bruttoeinkommen von 64.350 Euro pro Jahr. Personen, die über dieser Grenze verdienen, können sich für eine private Krankenversicherung entscheiden. **
-
Wie hoch ist die Versicherungspflichtgrenze 2020?
Die Versicherungspflichtgrenze 2020 liegt bei einem jährlichen Bruttoeinkommen von 62.550 Euro. Das bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, nicht mehr in der gesetzlichen Krankenversicherung pflichtversichert sind, sondern sich privat versichern können. Die Versicherungspflichtgrenze wird jährlich angepasst und orientiert sich an der Einkommensentwicklung. Arbeitnehmer, die unterhalb dieser Grenze verdienen, sind weiterhin gesetzlich krankenversichert. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie Auswirkungen auf die Wahl der Krankenversicherung haben kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.